Règles contre discretion : ce que Kydland et Prescott disent du silence du Comité européen de l'IA
Le 17 septembre 2026, l'AI Board européen s'est réuni et n'a rien tranché. Le cadre de Kydland et Prescott sur la crédibilité de la politique économique éclaire pourquoi ce silence a un coût direct, mesurable, pour les entreprises qui doivent investir dans la conformité dès aujourd'hui.
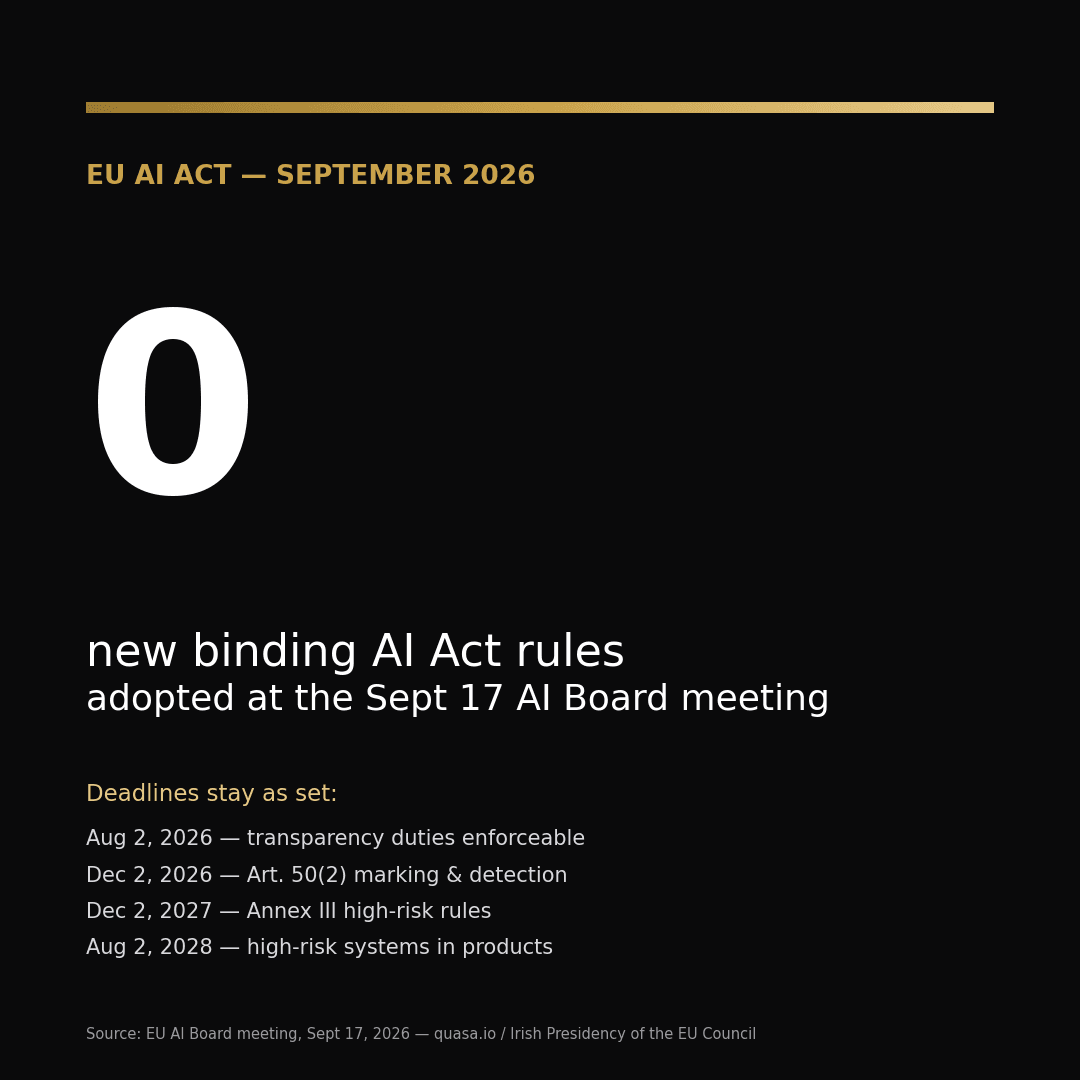
Le 17 septembre 2026, sous présidence irlandaise du Conseil de l'UE, l'AI Board — l'organe qui réunit les représentants des vingt-sept États membres pour coordonner l'application de l'AI Act — s'est réuni pendant une journée entière pour discuter priorités d'application, transparence, surveillance de marché et cybersécurité des modèles frontières. Le résultat, documenté noir sur blanc dans le compte rendu de la réunion : aucune règle adoptée, aucune nouvelle obligation, aucune échéance modifiée.
Ce n'est pas un échec en soi — il n'y avait peut-être rien d'urgent à trancher ce jour-là. Mais le fait est révélateur d'un choix structurel que l'AI Act a fait depuis le début : un calendrier d'échéances fixé par la loi (transparence au 2 août 2026, marquage et détection au 2 décembre 2026, Annexe III haut risque au 2 décembre 2027, produits réglementés au 2 août 2028), mais une bonne partie du contenu opérationnel de ces obligations laissée à la discrétion d'organes de coordination comme l'AI Board, qui se réunissent, discutent, et parfois — comme le 17 septembre — ne décident rien.
C'est exactement la tension que Finn Kydland et Edward Prescott ont formalisée en 1977 dans leur article fondateur « Rules Rather than Discretion : The Inconsistency of Optimal Plans » (Journal of Political Economy), qui leur vaudra le prix Nobel d'économie en 2004. Leur argument, développé pour la politique monétaire, tient en une phrase : un régulateur qui se réserve la liberté d'ajuster ses décisions au cas par cas, plutôt que de s'engager sur des règles fixes annoncées à l'avance, produit systématiquement de moins bons résultats — même si, à chaque instant, la décision discrétionnaire semble la plus raisonnable.
La raison est un problème de crédibilité, pas de compétence. Les acteurs économiques — ici, les entreprises soumises à l'AI Act — forment leurs anticipations et calibrent leurs investissements en fonction de ce qu'ils croient que le régulateur fera, pas seulement de ce qu'il annonce. Si l'AI Board peut à tout moment préciser, durcir ou assouplir les modalités d'application sans préavis contractuel, l'entreprise rationnelle sous-investit dans la conformité la plus coûteuse et la plus incertaine, et sur-investit dans des mesures réversibles à faible coût d'option — un comportement d'attente qui retarde exactement le type d'investissement (documentation technique, gouvernance des données d'entraînement, tests de biais) que l'AI Act cherche à provoquer.
Le paradoxe est que le calendrier légal, lui, est parfaitement fixe et public — ce n'est pas l'AI Act qui souffre d'incohérence temporelle au sens strict de Kydland-Prescott. Le déficit de crédibilité porte sur la couche d'exécution : ce que signifiera concrètement « conformité » à l'Annexe III en décembre 2027 dépend de recommandations, de lignes directrices et d'une gouvernance de surveillance de marché encore en construction dix-huit mois avant l'échéance. Pour une compagnie aérienne qui doit certifier un système de maintenance prédictive, ou un raffineur qui déploie de l'IA de contrôle-commande, la date est connue mais le standard à atteindre ne l'est pas encore pleinement.
Cette situation a un équivalent en finance d'entreprise : la valeur d'option de reporter un investissement irréversible augmente avec l'incertitude sur les règles du jeu, même quand la date butoir, elle, ne bouge pas. Chaque réunion de l'AI Board qui se termine sans clarification supplémentaire prolonge mécaniquement cette option d'attente — ce qui est rationnel pour chaque entreprise prise isolément, mais collectivement coûteux si cela retarde l'ensemble du secteur régulé jusqu'à un pic de mise en conformité dans les derniers mois avant chaque échéance.
Il existe une lecture plus favorable : maintenir la discrétion à ce stade peut aussi être une façon d'éviter l'erreur inverse — figer prématurément des standards techniques sur des systèmes d'IA encore en évolution rapide, ce qui créerait le risque symétrique d'un cadre obsolète dès son adoption. Kydland et Prescott eux-mêmes reconnaissaient que la discrétion a sa place quand l'environnement est trop instable pour qu'une règle rigide reste optimale sur toute sa durée de vie.
Pour un dirigeant industriel, la conclusion opérationnelle n'est pas d'attendre que l'AI Board tranche, mais d'inverser la logique : traiter le calendrier légal comme la seule variable fixe fiable, et construire la feuille de route de conformité sur la base la plus exigeante raisonnablement anticipable de l'Annexe III — plutôt que sur l'hypothèse optimiste que la discrétion actuelle se traduira par un allègement final. C'est la même leçon que Kydland et Prescott tiraient pour la politique monétaire : en l'absence d'engagement crédible du régulateur, c'est à l'acteur privé de construire sa propre règle de décision.
Analyse publiée par
Cardan-AI Intelligence
Notre cellule de recherche et d'analyse, dédiée à l'IA appliquée à l'entreprise, à l'industrie et à la conformité réglementaire.
Parlons de votre prochaine longueur d'avance
Trente minutes pour identifier, dans vos opérations, les deux ou trois cas d'usage qui se financent d'eux-mêmes la première année.