Futures sur le calcul IA : pourquoi le pétrole se stocke et l'IA non
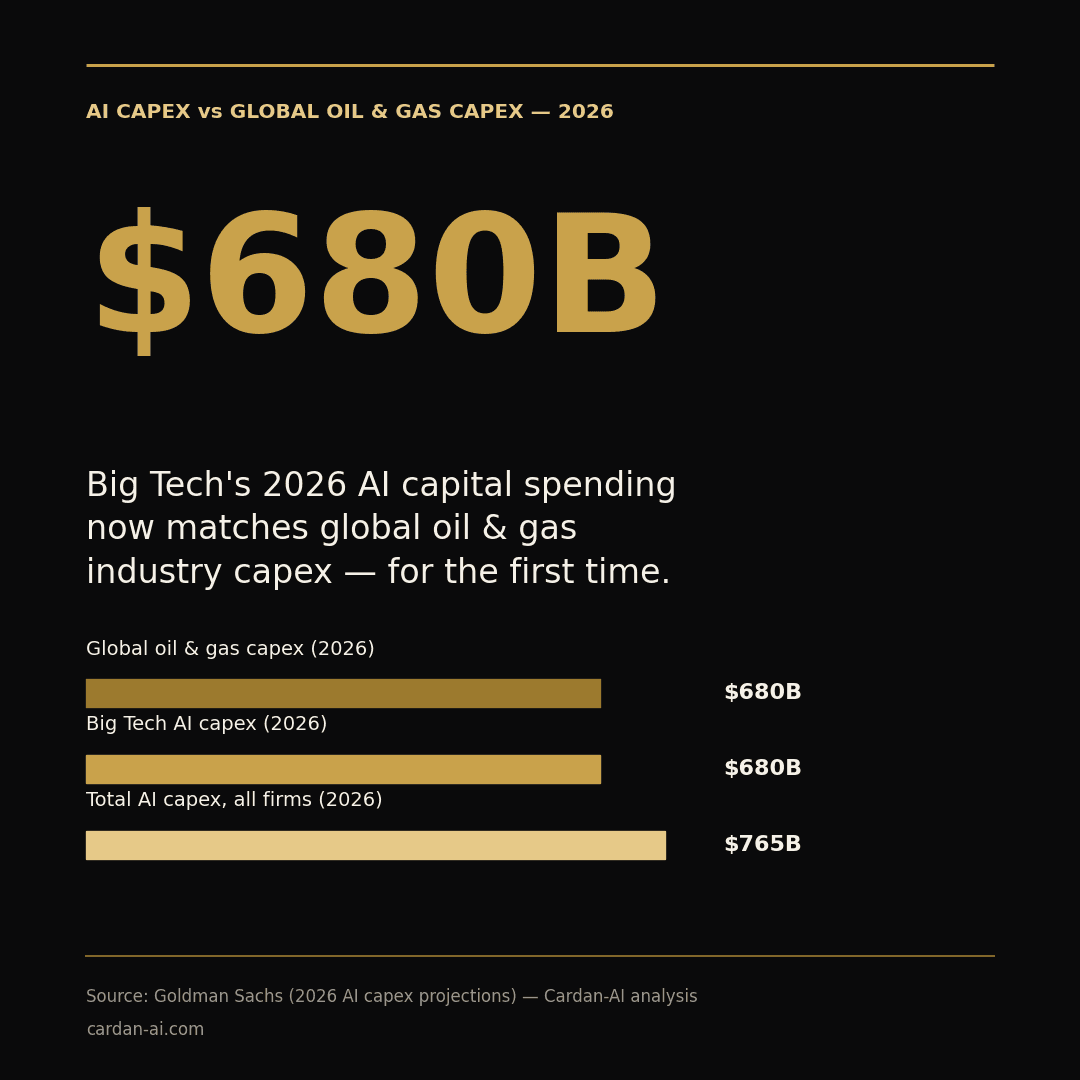
Le capex IA de la Big Tech atteint en 2026 la parité avec le capex mondial pétrole & gaz (680 Md$), tandis que Wall Street lance les premiers contrats à terme régulés sur la puissance de calcul GPU. Une lecture par la théorie du stockage des matières premières révèle une différence structurelle majeure entre les deux marchés.
En 2026, pour la première fois, le capex de la Big Tech consacré à l'IA — environ 680 milliards de dollars selon Goldman Sachs — égale le capex annuel de l'ensemble de l'industrie pétrolière et gazière mondiale, secteur plus que centenaire. Le total IA, tous acteurs confondus, atteint 765 milliards de dollars. L'investisseur Chamath Palihapitiya a salué ce seuil le 24 août 2026 comme un basculement symbolique : une industrie née il y a moins de dix ans arrive au niveau de capital déployé par l'un des secteurs les plus capitalistiques de l'histoire industrielle.
Ce rattrapage en dollars s'accompagne d'une convergence plus profonde : l'apparition d'une infrastructure de marchés dérivés sur le calcul, calquée sur celle qui s'est historiquement bâtie autour du pétrole. CME Group et Silicon Data prévoient de lancer, le 5 octobre 2026 sous réserve d'approbation de la CFTC, un contrat à terme régulé sur la puissance de calcul GPU — l'équivalent, pour le calcul, du lancement des futures WTI au NYMEX en 1983 pour le pétrole. ICE (via Ornn) prépare une offre concurrente ; Architect Financial opère déjà des contrats perpétuels non régulés depuis janvier 2026 sur une place boursière aux Bermudes.
La théorie économique du stockage des matières premières (Kaldor, 1939 ; Working, 1949) explique pourquoi un marché à terme fonctionne pour le pétrole : le stock physique — un baril immobilisable dans une cuve — permet un arbitrage de portage (« cash-and-carry ») qui discipline l'écart entre prix spot et prix à terme, via le coût de stockage et le rendement de convenance. C'est ce mécanisme d'arbitrage qui rend un marché à terme sur le pétrole robuste et liquide.
Or le calcul GPU ne se stocke pas et ne se transporte pas : une heure de calcul non consommée à l'instant t est perdue, exactement comme un mégawattheure d'électricité non produit. L'analogie pertinente n'est donc pas le pétrole mais l'électricité — un marché à terme où l'absence de stockage empêche l'arbitrage classique et où les primes de risque, documentées par les travaux de Bessembinder sur les marchés électriques, sont structurellement plus élevées et plus volatiles que sur les commodités stockables.
La théorie keynésienne du « normal backwardation » (Keynes, 1930) postule qu'un marché à terme existe parce qu'un producteur cherche à se couvrir contre le risque de prix futur, en payant une prime à un spéculateur qui accepte ce risque. Pour le pétrole, l'identité du « producteur » — le producteur pétrolier — est limpide. Pour le calcul, elle ne l'est pas : s'agit-il des opérateurs de data centers qui veulent sécuriser leurs revenus futurs de location de GPU, ou des laboratoires d'IA qui veulent sécuriser leurs coûts futurs d'entraînement ? Le sens de la prime de risque sur ce marché naissant reste à établir empiriquement.
Une seconde grille, celle de Harold Hotelling (1931) sur les ressources épuisables, renforce le contraste : le pétrole est un stock dont l'extraction future est arbitrée contre l'extraction présente, avec une rente de rareté qui croît en théorie au taux d'intérêt. Le calcul GPU n'est pas une ressource épuisable mais un bien reproductible : sa capacité dépend du capex déployé et se déprécie sur trois à cinq ans avant renouvellement. La parité en dollars entre les deux capex masque donc deux économies sous-jacentes fondamentalement différentes — l'une gouvernée par la rareté géologique, l'autre par le cycle d'investissement et d'obsolescence technologique.
Le risque que la financiarisation ne résout pas est explicitement pointé par la source : « le retour sur cet investissement massif reste non prouvé », avec des ratios capex/chiffre d'affaires de 54 % chez Meta, 47 % chez Microsoft, 46 % chez Alphabet — des niveaux qui, dans l'industrie pétrolière, déclencheraient un examen actionnarial immédiat. Un marché à terme ne corrige pas une allocation de capital erronée : il en internalise et en diffuse simplement les anticipations, bonnes ou mauvaises, dans une courbe de prix.
Pour les clients de Cardan-AI dans l'énergie, l'O&G et l'aéro-défense, l'enseignement pratique dépasse la curiosité de marché : les mêmes investisseurs institutionnels arbitrent désormais, sur des échelles de dollars directement comparables, entre capex IA et capex industriel traditionnel. Cela ne rend pas les deux pools de capital fongibles — un cluster GPU n'est pas une plateforme offshore — mais cela change la manière dont le coût du capital de chaque secteur sera raconté, benchmarké et négocié face aux mêmes comités d'investissement dans les douze à dix-huit prochains mois.
Analyse publiée par
Cardan-AI Intelligence
Notre cellule de recherche et d'analyse, dédiée à l'IA appliquée à l'entreprise, à l'industrie et à la conformité réglementaire.
Parlons de votre prochaine longueur d'avance
Trente minutes pour identifier, dans vos opérations, les deux ou trois cas d'usage qui se financent d'eux-mêmes la première année.