Gaz naturel et data centers IA : la théorie des options réelles face à une prévision qui double en neuf mois
BloombergNEF vient de doubler sa prévision de demande de gaz naturel des data centers américains en seulement neuf mois. La théorie des options réelles de McDonald et Siegel (1986) explique pourquoi cette instabilité devrait ralentir l'investissement en infrastructure gazière — et pourquoi la course concurrentielle entre hyperscalers produit l'effet inverse.
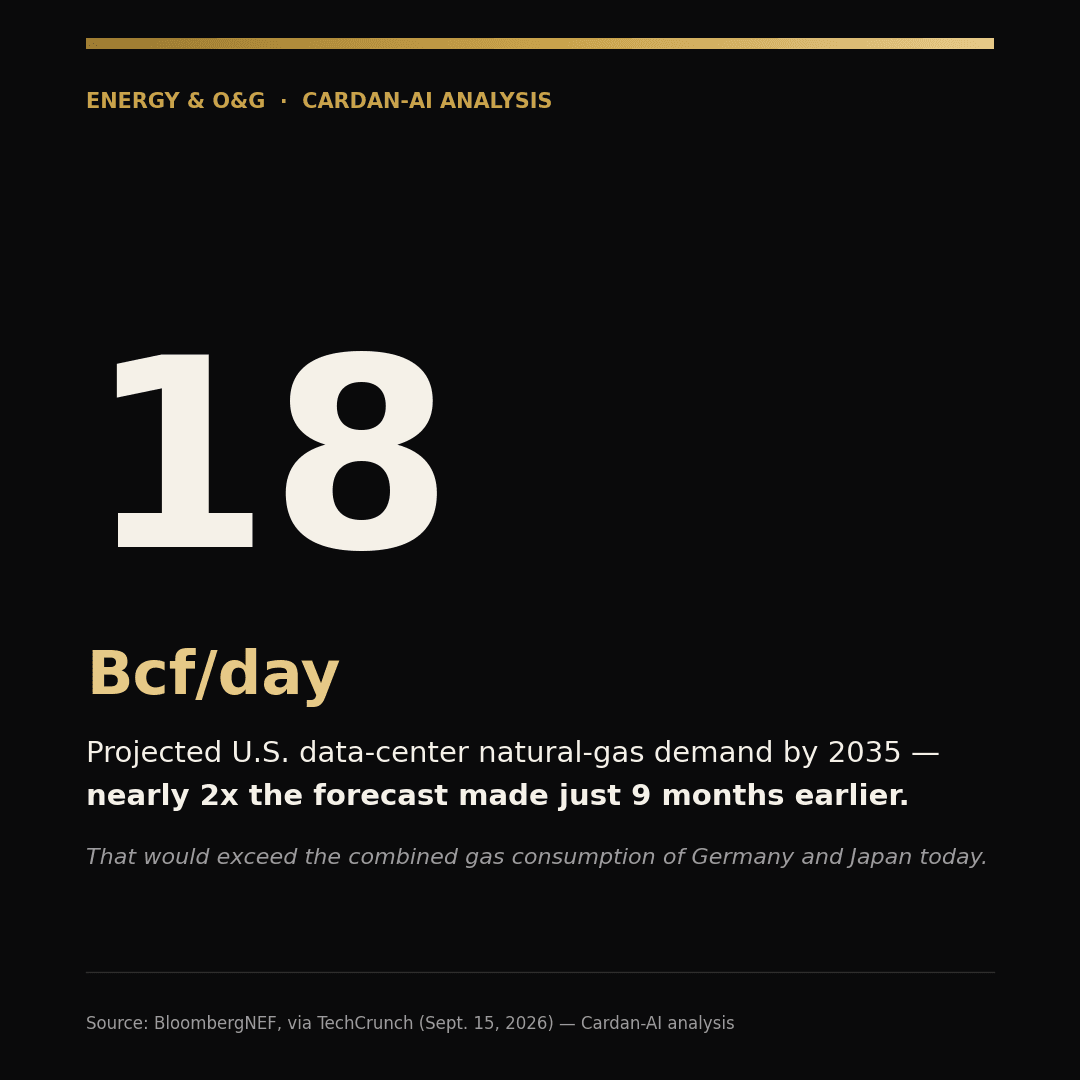
Un rapport BloombergNEF relayé le 15 septembre par TechCrunch relève à 18 milliards de pieds cubes par jour (Bcf/j) la prévision de demande de gaz naturel des data centers américains à l'horizon 2035 — près du double de l'estimation faite il y a neuf mois à peine. Le chiffre dépasserait la consommation combinée actuelle de l'Allemagne et du Japon. Le détail compte : 2,9 à 3,4 Bcf/j viendraient de data centers à production électrique propre (Meta, Microsoft, Google et Amazon construisent tous des capacités sur site, largement au gaz), et environ 15 Bcf/j supplémentaires viendraient de la demande indirecte des data centers raccordés au réseau — une hausse cinq fois supérieure à celle de tous les autres secteurs américains réunis sur la période.
Ce doublement en neuf mois n'est pas un détail statistique : c'est l'observation centrale. Une prévision qui change à ce point sur un horizon aussi court signale un régime de forte incertitude sur la trajectoire de la demande — et c'est précisément la situation que la théorie des options réelles a été construite pour traiter.
En 1986, Robert McDonald et Daniel Siegel publient « The Value of Waiting to Invest » (Quarterly Journal of Economics), qui formalise un résultat simple mais puissant : lorsqu'un investissement est irréversible (un pipeline, une turbine à gaz, un terminal GNL ne se redéploient pas ailleurs à coût nul) et que la demande future est incertaine, il existe une valeur économique réelle à attendre avant d'investir — une « option d'attente » analogue à une option financière. Plus la volatilité de la demande est élevée, plus cette option vaut cher, et plus le seuil de rentabilité qui justifie d'investir maintenant plutôt que d'attendre doit être élevé. Un doublement de prévision en neuf mois est exactement le type de volatilité qui devrait, selon ce cadre, retarder l'engagement de capital irréversible plutôt que l'accélérer.
Or c'est l'inverse qui se produit. Meta, Microsoft, Google et Amazon construisent simultanément des capacités de production électrique sur site, et les opérateurs gaziers et exportateurs de GNL se positionnent sur les mêmes capacités en anticipation. Cette dynamique s'explique par un mécanisme bien identifié dans la littérature sur l'investissement en concurrence oligopolistique : quand plusieurs acteurs craignent d'être exclus d'une ressource rare (ici, la capacité de turbines, de pipelines et de sites de production) si un concurrent investit le premier, la valeur de l'option d'attente de chaque acteur individuel s'effondre — non pas parce que l'incertitude a disparu, mais parce que le coût de ne pas agir (perdre l'accès à la ressource) dépasse le coût d'agir trop tôt. Le résultat collectif est une vague d'investissement synchronisée, engagée sur la base d'une prévision qui vient de prouver son instabilité.
Les implications pour le secteur énergie et O&G sont directes. D'abord, un risque d'actifs échoués (« stranded assets ») bien réel : si la demande IA ralentit — par saturation des cas d'usage, par gains d'efficacité énergétique des modèles, ou par un choc réglementaire sur les émissions — les capacités gazières engagées aujourd'hui sur la base du chiffre de 18 Bcf/j pourraient se retrouver surdimensionnées, avec des contrats d'approvisionnement de long terme difficiles à renégocier. Ensuite, un risque de prix pour tous les consommateurs industriels de gaz non liés à l'IA : la compétition simultanée entre hyperscalers et exportateurs de GNL pour les mêmes capacités physiques tend mécaniquement les prix, un coût externe que subissent les secteurs industriels classiques sans bénéficier de la demande qui le cause.
Enfin, un point souvent sous-estimé : la volatilité de la prévision elle-même est une donnée exploitable. Une entreprise industrielle qui suit methodiquement l'évolution trimestrielle des prévisions de demande gaz liée à l'IA (BloombergNEF publie ces révisions régulièrement) dispose d'un indicateur avancé bon marché sur la tension future des prix de l'énergie — bien avant que cette tension ne se matérialise dans les contrats d'approvisionnement. Dans un marché où les grands acteurs se comportent comme s'ils avaient une meilleure information sur la trajectoire de la demande, suivre la vitesse à laquelle leurs propres prévisions changent en dit souvent plus long que les prévisions elles-mêmes.
Analyse publiée par
Cardan-AI Intelligence
Notre cellule de recherche et d'analyse, dédiée à l'IA appliquée à l'entreprise, à l'industrie et à la conformité réglementaire.
Parlons de votre prochaine longueur d'avance
Trente minutes pour identifier, dans vos opérations, les deux ou trois cas d'usage qui se financent d'eux-mêmes la première année.