Qui paie l'électricité de l'IA ? Ce que Ramsey et Boiteux disent de la facture qui vient
EQT prévoit que la demande électrique de l'IA pourrait dépasser la demande résidentielle américaine d'ici 2030. La tarification Ramsey-Boiteux explique pourquoi la vraie bataille ne se joue pas sur les mégawatts mais sur la façon de répartir leur coût entre ménages et data centers.
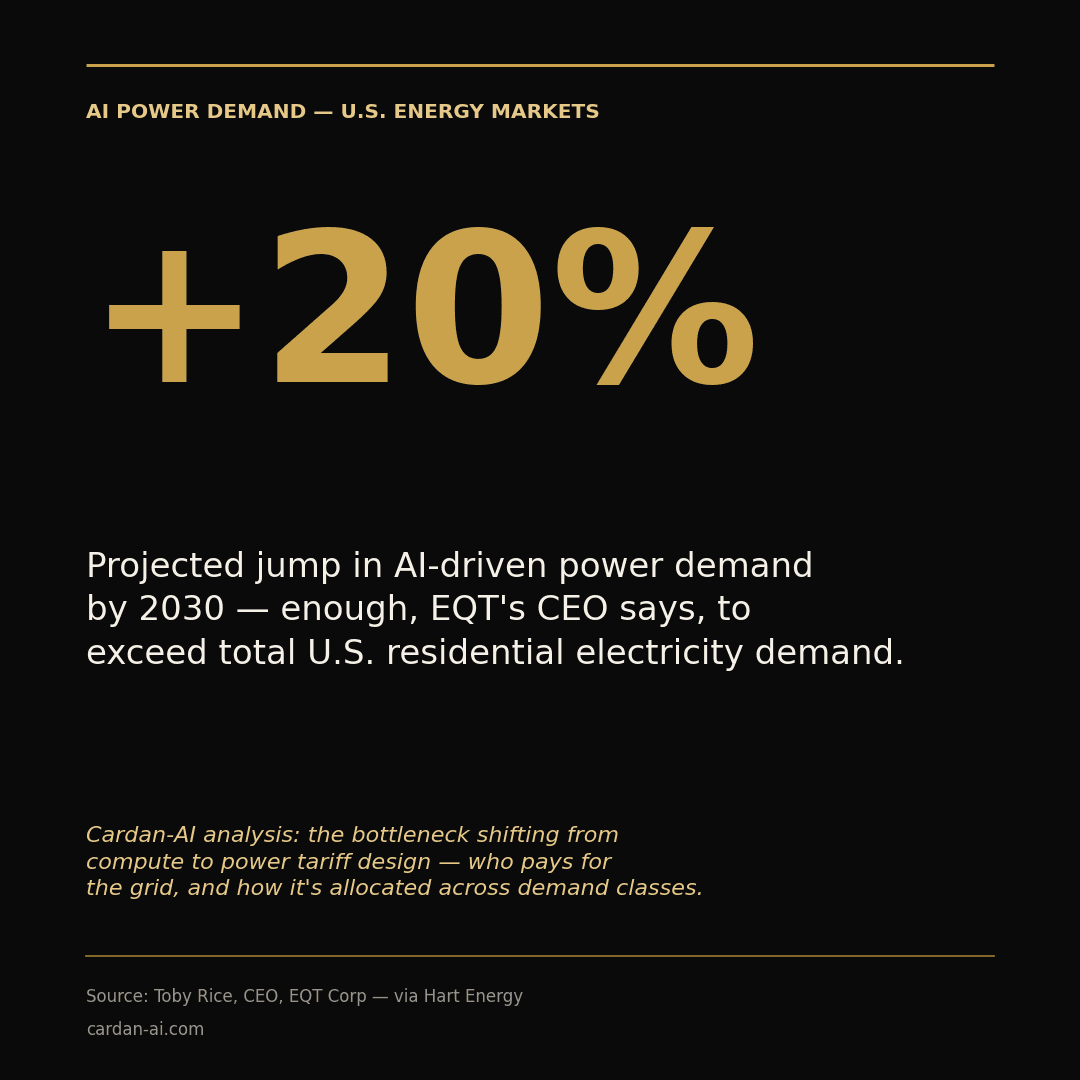
Toby Rice, PDG d'EQT Corp — premier producteur de gaz naturel américain — a récemment averti que la demande électrique liée à l'intelligence artificielle pourrait bondir de 20% d'ici 2030 et dépasser la demande résidentielle totale des États-Unis, selon Hart Energy. EQT se positionne déjà pour alimenter directement des data centers IA en gaz et en électricité produite sur site, contournant les files d'attente d'interconnexion au réseau.
Ce chiffre décrit un problème d'infrastructure à capacité fixe : à court et moyen terme, les lignes de transport, les capacités de production et les réseaux de distribution ne peuvent pas s'étendre aussi vite que la demande. Deux classes de consommateurs — les ménages, dont la facture est politiquement sensible, et les data centers IA, prêts à payer une prime pour une capacité garantie — se retrouvent en concurrence pour la même ressource rare.
C'est exactement le problème que Frank Ramsey a résolu en 1927 dans « A Contribution to the Theory of Taxation » : comment financer un budget donné (ici, le coût fixe du réseau) en minimisant la distorsion économique, quand les consommateurs ont des sensibilités au prix — des élasticités — différentes ? Sa réponse, la règle de l'élasticité inverse, dit que la surtaxe optimale doit être inversement proportionnelle à l'élasticité de la demande : on taxe davantage ceux qui changeront le moins leur comportement.
L'économiste français Marcel Boiteux a transposé ce résultat à la tarification des services publics dès 1956, alors qu'il dirigeait la division des études économiques d'EDF : sous contrainte budgétaire, le prix optimal d'un bien comme l'électricité s'écarte du coût marginal exactement selon cette même logique — d'où le nom de tarification « Ramsey-Boiteux », aujourd'hui enseignée dans toute théorie de la régulation des monopoles naturels.
Appliquée au cas présent, la logique Ramsey-Boiteux est sans ambiguïté : la demande des data centers IA est, à court terme, nettement moins élastique au prix que celle des ménages — un opérateur qui a besoin d'une capacité garantie pour amortir des centaines de millions de dollars de GPU ne va pas renoncer à se connecter pour quelques points de tarif supplémentaires, alors qu'un ménage réagit (politiquement, au minimum) à toute hausse de facture. La théorie recommanderait donc de faire porter une part disproportionnée du coût du réseau sur les data centers, et de protéger relativement les tarifs résidentiels.
Le problème est que la régulation tarifaire réelle ne fonctionne presque jamais selon cette logique. La plupart des tarifs de distribution restent construits sur des principes hérités de coût de service moyen, avec une allocation par classe de consommateurs qui évolue lentement et par voie contentieuse devant les commissions de régulation. Le résultat documenté dans plusieurs juridictions américaines est inverse à la prescription Ramsey-Boiteux : une partie du coût des nouveaux raccordements de data centers finit par être mutualisée dans les tarifs de tous les usagers, y compris résidentiels — d'où la controverse politique croissante autour des factures d'électricité dans les zones à forte implantation de data centers.
C'est précisément ce décalage entre l'allocation tarifaire théoriquement efficace et la lenteur du processus réglementaire qui explique la stratégie d'EQT et d'acteurs comparables : plutôt que d'attendre qu'une commission de régulation redessine des tarifs conformes à la règle de l'élasticité inverse, ils contournent le monopole du réseau régulé en vendant directement de l'électricité — ou le gaz pour la produire sur site — aux data centers. C'est un arbitrage institutionnel : capter soi-même, en tant que producteur, la prime que la théorie tarifaire attribuerait au réseau si celui-ci savait la facturer efficacement.
La limite de ce raisonnement tient à l'incertitude qui pèse sur les deux termes de l'équation : l'élasticité de la demande des data centers n'est pas fixe — elle dépendra de la concurrence entre sites d'implantation et de la disponibilité de solutions alternatives (batteries, énergies renouvelables locales) — et le chiffre même de 20% de croissance d'ici 2030 reste une projection, comme Cardan-AI l'a déjà souligné en soulignant la volatilité des prévisions de demande électrique liée à l'IA. Pour les décideurs du secteur Énergie & O&G, la question stratégique déterminante n'est donc pas la disponibilité physique du mégawatt, mais qui, du régulateur ou du producteur, réussira à fixer le prix qui reflète la vraie rareté.
Analyse publiée par
Cardan-AI Intelligence
Notre cellule de recherche et d'analyse, dédiée à l'IA appliquée à l'entreprise, à l'industrie et à la conformité réglementaire.
Parlons de votre prochaine longueur d'avance
Trente minutes pour identifier, dans vos opérations, les deux ou trois cas d'usage qui se financent d'eux-mêmes la première année.