Défense IA : le capital est abondant, la confiance ne l'est pas — l'apport de Kenneth Arrow
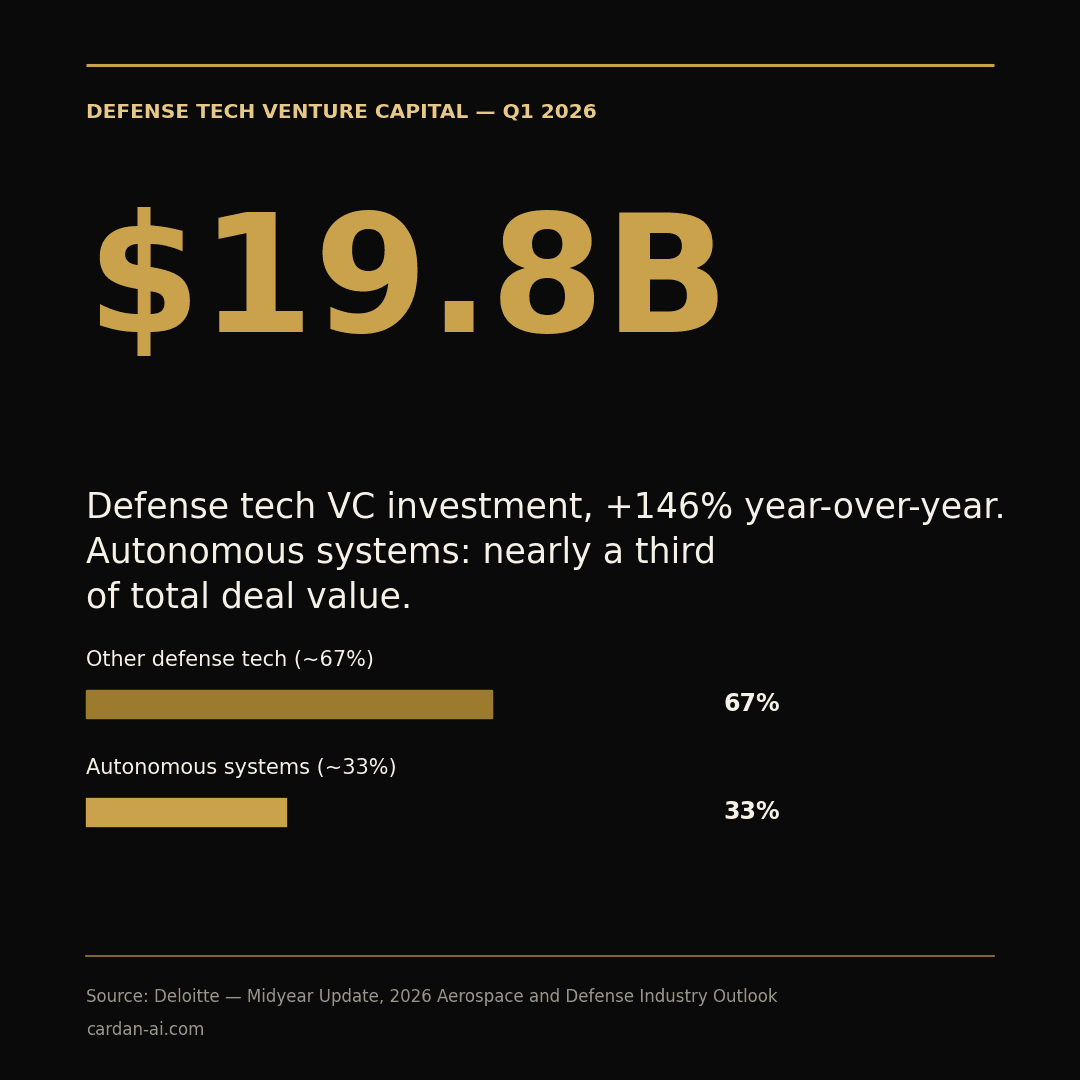
19,8 Md$ de capital-risque défense au T1 2026 (+146 % sur un an), mais Deloitte identifie désormais le « déploiement de confiance » comme la vraie contrainte, plus la technologie. L'économie de la confiance de Kenneth Arrow (1972) explique pourquoi l'abondance de capital ne suffit pas à la produire.
La mise à jour mi-2026 du panorama Deloitte consacré à l'aérospatiale et à la défense livre un chiffre spectaculaire : 19,8 milliards de dollars de capital-risque investis dans la « defense tech » au premier trimestre 2026, en hausse de 146 % sur un an, les systèmes autonomes captant à eux seuls près d'un tiers de ce montant. Sur le papier, tous les signaux d'une adoption technologique réussie sont réunis : capital abondant, croissance à trois chiffres, doctrine officielle (« AI-first » force) alignée sur l'investissement privé.
C'est précisément ce qui rend la phrase suivante du même document remarquable. Deloitte constate explicitement que la contrainte au déploiement de l'IA en contexte de défense ne réside plus dans la capacité des modèles, mais dans le « déploiement de confiance » — soit la capacité à certifier, tracer et garantir la fiabilité d'un système autonome avant de lui confier une mission critique. C'est une inversion peu commune : la plupart des vagues technologiques sont d'abord contraintes par la capacité, avant de buter, plus tard, sur des questions de gouvernance. Ici, l'industrie constate le blocage de confiance alors même que le capital afflue à un rythme historique.
L'économiste Kenneth Arrow a formalisé ce problème dès 1972, dans un article resté classique, « Gifts and Exchanges » : la confiance, écrit-il, est un bien économique à part entière — un lubrifiant sans lequel une grande partie des échanges productifs ne pourrait avoir lieu — mais un bien structurellement sous-produit par le marché. La raison tient à son caractère largement non exclusif : un fournisseur qui construit, à ses frais, un historique de fiabilité vérifiable crée une externalité positive pour l'ensemble de l'écosystème (les futurs acheteurs bénéficient d'un coût de vérification plus faible), sans pouvoir s'approprier toute la valeur de cet investissement. Le capital-risque, lui, finance des paris sur la technologie et le marché ; il ne finance pas spontanément l'infrastructure de vérification qui rend cette technologie déployable en confiance — ce sont deux fonctions de production différentes, et l'abondance de l'une ne garantit pas l'abondance de l'autre.
Cette lecture éclaire directement deux analyses Cardan-AI récentes. Le 2 septembre, nous avions relevé que le cadre d'évaluation standardisé du NDAA FY2026 — opérationnel au 1er juin 2026 mais complet seulement au 1er janvier 2028 — était, au sens d'Akerlof (1970), l'instrument de vérification qui répond à l'asymétrie d'information sur la qualité des modèles IA militaires. Le 5 septembre, nous avions montré que l'annulation judiciaire d'une exclusion arbitraire de fournisseur (faute de procédure contradictoire) bornait le pouvoir de désignation discrétionnaire du DoD, seule source concurrente de confiance côté acheteur. Les deux épisodes concernent la même ressource rare que Deloitte nomme aujourd'hui explicitement : la confiance institutionnalisée, distincte du capital et de la technologie.
La stratégie de talents IA de l'Air Force, approuvée en avril 2026, prolonge ce diagnostic côté capital humain : l'accent mis sur des exigences de preuve de compétence (« proof-of-skill ») et un socle obligatoire de littératie IA n'est pas un simple programme de recrutement, c'est un investissement dans la vérifiabilité — la capacité à certifier qu'une compétence individuelle est réelle, symétrique à la certification recherchée pour les systèmes eux-mêmes.
Une limite s'impose néanmoins. Le chiffre de 19,8 milliards de dollars agrège des catégories hétérogènes de « defense tech » ; Deloitte ne prête la part d'un tiers qu'aux seuls systèmes autonomes, ce qui laisse deux tiers du financement dans des catégories moins directement concernées par le problème de confiance décrit ici. Un afflux de capital-risque est en outre un indicateur avancé de demande anticipée, pas une preuve que les mécanismes de vérification progressent au même rythme : le capital peut structurellement devancer l'institution, ce qui est précisément la source de l'écart de 19 mois entre opérationnalité et achèvement du cadre NDAA déjà signalé le 2 septembre.
Le point de méthode dépasse le seul secteur défense. Partout où une décision d'IA doit être déléguée dans un contexte à fort enjeu — infrastructures énergétiques critiques, authentification de produits de luxe, diagnostics médicaux — le même diagnostic d'Arrow s'applique : le capital privé finance volontiers la technologie, beaucoup plus rarement l'infrastructure de vérification qui la rend digne de confiance. Distinguer les deux devrait être un réflexe de diligence pour toute organisation qui évalue un investissement ou un fournisseur IA dans un secteur régulé.
Analyse publiée par
Cardan-AI Intelligence
Notre cellule de recherche et d'analyse, dédiée à l'IA appliquée à l'entreprise, à l'industrie et à la conformité réglementaire.
Parlons de votre prochaine longueur d'avance
Trente minutes pour identifier, dans vos opérations, les deux ou trois cas d'usage qui se financent d'eux-mêmes la première année.