L'exploration minière critique comme bien public sous-fourni : ce que le rapport BEI révèle sur l'angle mort de la souveraineté IA
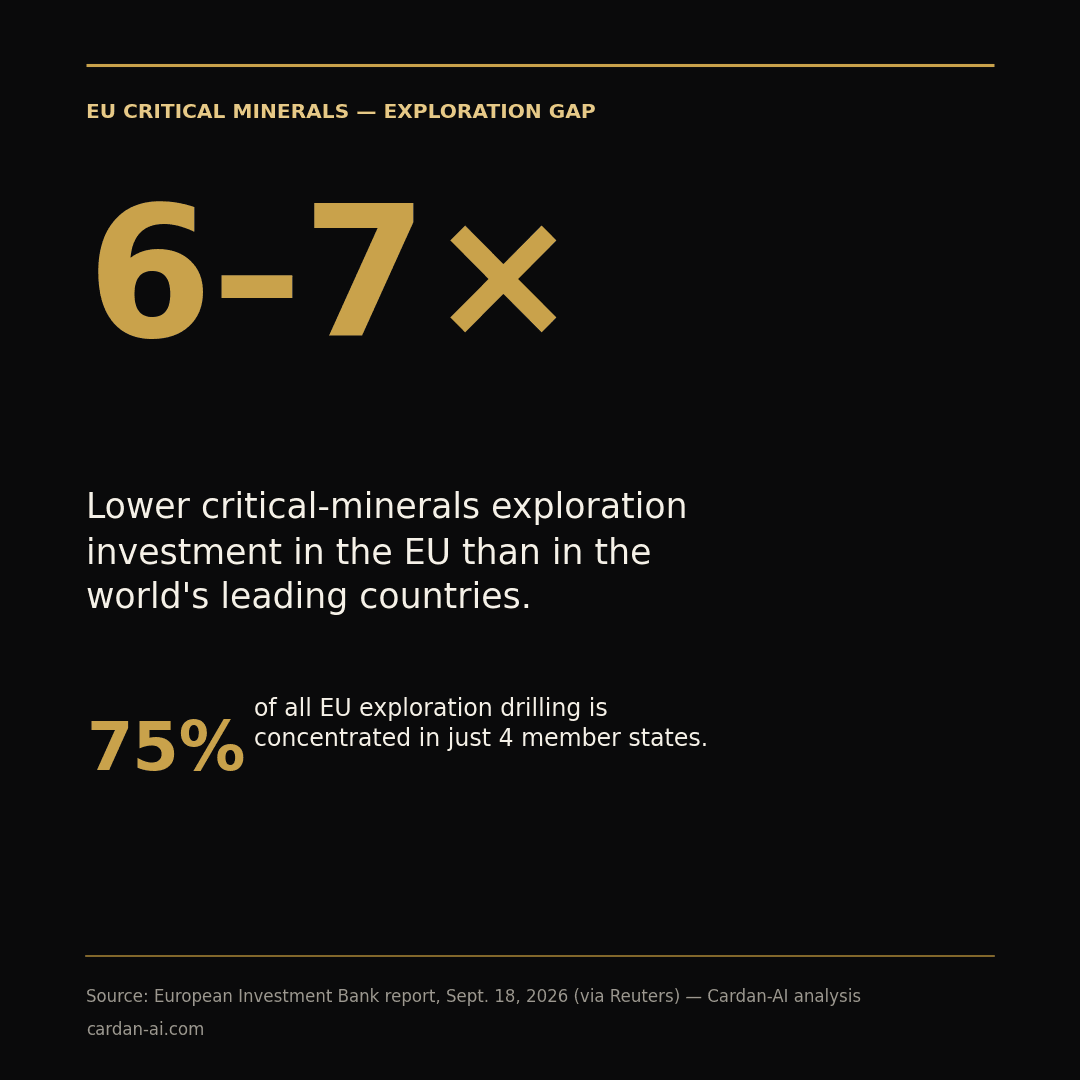
Un rapport de la BEI publié le 18 septembre chiffre le retard d'exploration minière de l'UE : investissement 6-7 fois inférieur aux leaders mondiaux, 75% des forages concentrés dans 4 pays. Le cadre du bien public de Samuelson (1954) explique pourquoi ce sous-investissement n'est pas accidentel.
La Banque européenne d'investissement a publié le 18 septembre un rapport qui chiffre, pour la première fois avec cette précision, l'ampleur du retard européen en exploration minière critique : les investissements d'exploration dans l'UE sont six à sept fois inférieurs à ceux des pays en tête du secteur, et 75% des forages d'exploration réalisés dans l'Union sont concentrés dans seulement quatre États membres. Le constat mérite d'être pris au sérieux au-delà de sa dimension géologique, car l'exploration est la toute première étape — et la moins visible — de la chaîne de valeur qui alimente en matières premières les semi-conducteurs, les aimants permanents et les batteries sur lesquels repose le déploiement matériel de l'IA.
L'angle économique le plus éclairant n'est pas celui du financement insuffisant en soi, mais celui de la nature du bien concerné. Les données géologiques produites par une campagne d'exploration — cartographie du sous-sol, résultats de forage, caractérisation des gisements — sont largement non rivales (leur usage par une entreprise n'empêche pas leur usage par une autre) et, une fois publiées par un service géologique national, non exclusives. C'est très exactement la définition du bien public au sens de Paul Samuelson (1954, 'The Pure Theory of Public Expenditure') : un bien dont la production collective bénéficie à tous les agents économiques du marché intérieur, indépendamment de qui en a financé la production.
Le résultat classique de Samuelson est que, dans un cadre décentralisé où chaque juridiction finance sa propre provision, le niveau d'investissement collectif reste structurellement inférieur à l'optimum social : un État membre qui finance une campagne d'exploration n'internalise que la fraction du bénéfice qui lui revient (retombées fiscales locales, emploi), alors qu'une part significative de la valeur — accès sécurisé aux matières premières pour l'ensemble des industriels européens, quel que soit leur pays d'implantation — se diffuse à l'échelle du marché unique. Vingt-sept États dont chacun sous-investit rationnellement dans un bien dont il ne capte qu'une fraction du rendement : c'est exactement le mécanisme que documente, sans le nommer, le rapport de la BEI.
La concentration à 75% dans quatre pays confirme ce diagnostic plutôt qu'elle ne le contredit. Cette concentration ne reflète pas une allocation efficiente fondée sur le potentiel géologique actuel, mais l'héritage de services géologiques nationaux bâtis à des époques de politique industrielle ou minière antérieure — une dépendance de sentier plus qu'un optimum de marché. Les États dépourvus d'un service géologique historiquement doté n'ont aucune incitation individuelle à combler cet écart aujourd'hui, puisque le bénéfice de leur effort profiterait à l'ensemble de la chaîne de valeur industrielle européenne, exploration comprise.
Ce diagnostic complète, sans le répéter, celui que nous formulions le 15 septembre à partir du Deloitte Midyear Outlook sur la capacité de forge et de raffinage comme goulot d'étranglement de l'IA de défense (cadre de Hirschman et de l'interdépendance armée de Farrell & Newman) : ce dernier portait sur le milieu de chaîne — la transformation des minerais déjà extraits. Le rapport de la BEI déplace le problème en amont, à l'étape de l'exploration elle-même, là où l'incertitude géologique est la plus forte et où le horizon de rendement — souvent supérieur à dix ans avant la première extraction — décourage un financement purement national et de court terme.
L'implication de politique publique découle directement du cadre théorique : la solution standard à la sous-provision d'un bien public n'est pas d'exhorter chaque État à investir davantage, mais de faire correspondre l'échelle de financement à l'échelle des retombées — soit par une provision centralisée au niveau de l'Union (un service géologique européen mutualisé, sur le modèle de ce que l'Agence spatiale européenne fait pour l'observation terrestre), soit par un mécanisme de transferts entre États qui internalise les externalités croisées. Le Scaleup Europe Fund et l'European Innovation Act, que nous analysions le 13 septembre à travers le prisme de la nouvelle théorie du commerce de Krugman, relèvent de la même logique d'écart d'investissement collectif — mais l'exploration minière en est un cas particulièrement net, car le bien en question (la donnée géologique) est presque un manuel d'école du concept de bien public, ce qui rend la défaillance de marché plus facile à diagnostiquer et, en théorie, plus facile à corriger par une action ciblée.
Pour les entreprises industrielles clientes — aéronautique, défense, énergie — la leçon opérationnelle est distincte de la question de politique publique : il ne faut pas attendre que l'UE résolve ce problème de bien public avant d'agir. Les acteurs qui dépendent structurellement de ces minéraux pour leurs propres feuilles de route IA et électrification (magnétisme, batteries, semi-conducteurs) ont un intérêt direct à financer ou co-financer des campagnes d'exploration privées ou des coentreprises verticalement intégrées, plutôt que de parier sur un calendrier d'extraction domestique européen (10% d'ici 2030 selon le Critical Raw Materials Act) qui, au rythme actuel de sous-investissement en amont, apparaît optimiste.
Analyse publiée par
Cardan-AI Intelligence
Notre cellule de recherche et d'analyse, dédiée à l'IA appliquée à l'entreprise, à l'industrie et à la conformité réglementaire.
Parlons de votre prochaine longueur d'avance
Trente minutes pour identifier, dans vos opérations, les deux ou trois cas d'usage qui se financent d'eux-mêmes la première année.