NGC2 : derrière les 9 entreprises de la couche applicative, un marché biface qui ne dit pas son nom
L'armée américaine a réparti 93,6 millions de dollars entre neuf entreprises pour bâtir les applications de son système de commandement NGC2, tout en laissant à quatre firmes le contrôle exclusif de la couche de données sous-jacente. La théorie des marchés bifaces de Rochet & Tirole (2003) éclaire pourquoi cette architecture, présentée comme un modèle d'ouverture concurrentielle, pourrait surtout déplacer le pouvoir de marché plutôt que le dissoudre.
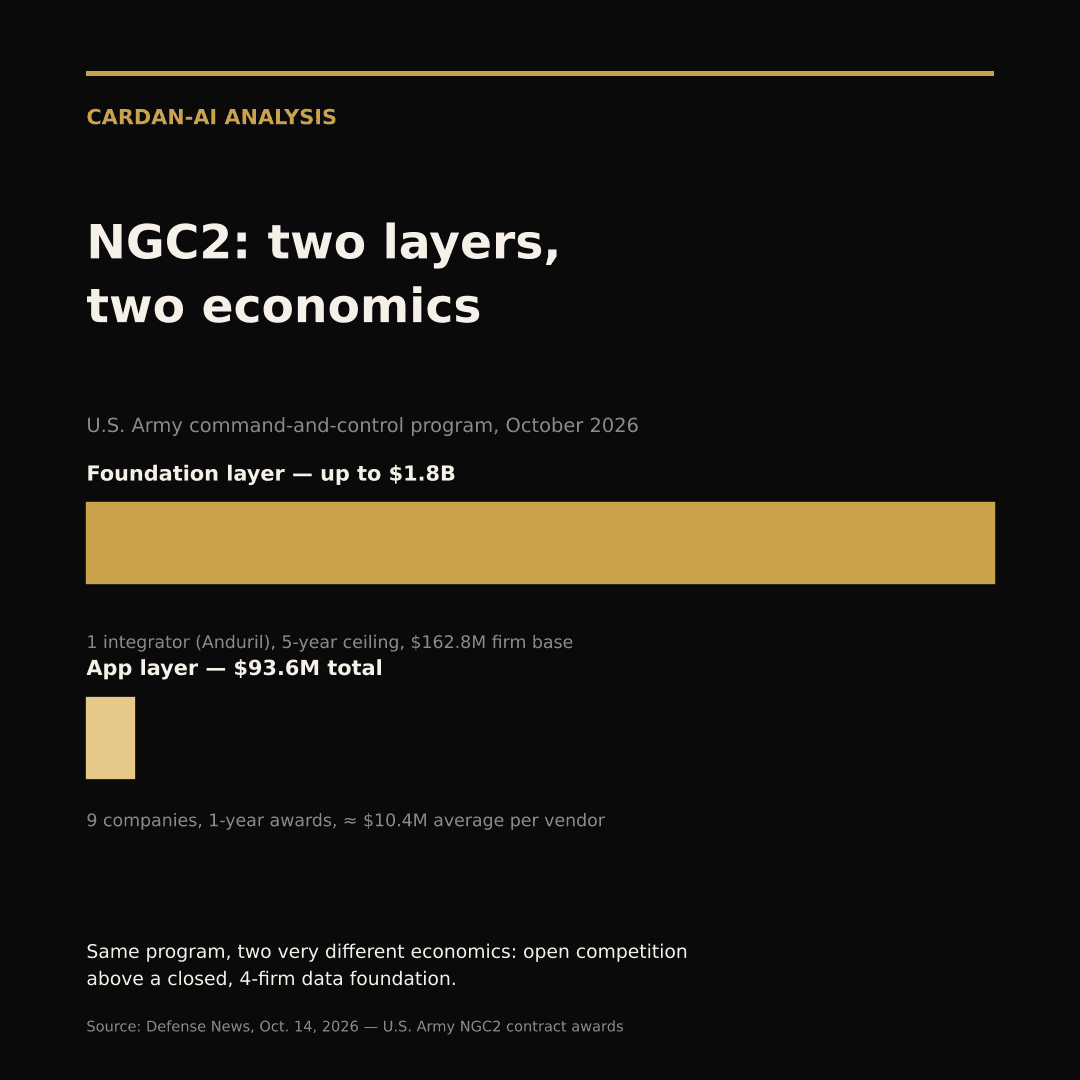
Le 14 octobre, l'armée américaine a attribué 93,6 millions de dollars sur un an à neuf entreprises — General Dynamics Mission Systems, Air Space Intelligence Federal, Immersive Wisdom, LMI, Mente Systems, Stilman Advanced Strategies, Onebrief, Rune Technologies et AIR — pour développer des applications sur le programme Next Generation Command and Control (NGC2). Ces applications s'exécutent par-dessus une couche de données commune bâtie par Anduril, Palantir, Raft et Striveworks, que l'armée a choisi, le 30 septembre, de confier en exclusivité à Anduril pour un contrat pouvant atteindre 1,8 milliard de dollars sur cinq ans (base ferme de 162,8 millions).
L'écart de traitement entre les deux couches est frappant : en moyenne 10,4 millions de dollars par entreprise sur un an pour les neuf fournisseurs d'applications, contre jusqu'à 1,8 milliard de dollars sur cinq ans pour l'unique intégrateur de la fondation. Rapporté à l'échelle, la couche "ouverte" du programme pèse moins de 6 % du plafond contractuel de sa couche "fermée".
C'est exactement la structure que décrivent Jean-Charles Rochet et Jean Tirole dans leur théorie des marchés bifaces (2003, Journal of the European Economic Association) : une plateforme met en relation deux groupes d'acteurs — ici, le socle de données d'un côté, les applications métier de l'autre — et capte une rente disproportionnée en contrôlant les règles d'accès entre les deux, indépendamment de l'intensité de la concurrence sur chaque face prise isolément. L'armée, en se posant comme orchestrateur de cette architecture, ne fait que reproduire un rôle que Rochet et Tirole attribuent d'ordinaire aux plateformes privées : fixer qui peut interagir avec qui, et à quel prix.
La neuvaine d'entreprises de la couche applicative est effectivement mise en concurrence frontale — contrats d'un an, renouvelables ou non selon la performance, un mécanisme qui préserve une option de sortie à ce niveau. Mais cette concurrence s'exerce sur un terrain dont les règles — formats d'interface, schémas de données, disponibilité des API — restent définies par les quatre firmes de la fondation, sans qu'aucun nouvel entrant n'y ait été admis depuis juin. Rochet et Tirole notent que le pouvoir de marché d'une plateforme biface dépend moins du nombre d'acteurs présents sur chaque face que du coût de changement — le "multi-homing cost" — que chaque face doit supporter pour migrer vers une plateforme concurrente. Pour les neuf fournisseurs d'applications, ce coût est aujourd'hui quasi nul puisqu'ils travaillent sur des contrats annuels ; pour la couche fondation, il est au contraire verrouillé pour cinq ans.
Ce découplage a une conséquence directe pour la lecture de cette annonce : présenter neuf entreprises en concurrence comme un gage d'ouverture industrielle, sans mentionner que la couche qui détermine réellement les termes d'accès au marché reste fermée à un seul acteur, revient à montrer la partie la moins déterminante du rapport de force. Le général Taylor a raison de parler de "plan directeur" — mais un plan directeur dont la clause la plus structurante, l'identité du gardien de la couche de données, a été fixée avant même l'ouverture de la compétition applicative.
Pour une entreprise qui envisage d'intégrer une architecture IA multi-fournisseurs — dans l'énergie, l'aéronautique civile ou le luxe autant que dans la défense — la leçon de Rochet et Tirole dépasse le cas NGC2 : la question qui détermine le rapport de force n'est jamais "combien de fournisseurs sont en concurrence", mais "qui contrôle la couche d'interconnexion que tous doivent traverser". Une architecture peut afficher neuf logos concurrents et ne comporter, économiquement, qu'un seul décideur.
Reste une inconnue que l'armée n'a pas tranchée publiquement : si les spécifications de la couche de données restent fermées pendant les cinq ans du contrat Anduril, le "plan directeur" vanté par le général Taylor pourrait devenir, de facto, la clause qui verrouille le marché de la couche applicative elle-même — bien après que la compétition entre les neuf entreprises aura produit son effet d'affichage.
Analyse publiée par
Cardan-AI Intelligence
Notre cellule de recherche et d'analyse, dédiée à l'IA appliquée à l'entreprise, à l'industrie et à la conformité réglementaire.
Parlons de votre prochaine longueur d'avance
Trente minutes pour identifier, dans vos opérations, les deux ou trois cas d'usage qui se financent d'eux-mêmes la première année.